

全球工业电子制造产业正迎来新的市场发展阶段。全球电子行业协会于2026年11月17日发布的《2026年全球电子组装报告》显示,工业领域电子组装产值预计将由2025年的2244亿美元增长至2026年的2581亿美元,并在2030年达到3586亿美元,2025年至2030年的年复合增长率约为9.8%。该报告覆盖电子制造服务(EMS)、原始设计制造(ODM)以及品牌企业自主生产等不同制造模式,涉及全球主要地区的电子制造活动。工业电子产品作为其中的重要组成部分,其需求变化与工厂自动化设备、工业控制系统、测试仪器和能源管理设备的发展密切相关。需要注意,上述2026年及2030年数据属于行业预测,并非已经实现的年度产值。
工业电子组装与普通消费电子制造存在一定差异。工业控制设备通常需要在温度变化、机械振动、电磁干扰及连续运行等条件下保持稳定工作,因此对电子元器件选型、印制电路板设计、焊接质量和成品检测提出了相应要求。例如,可编程逻辑控制器、工业通信模块、变频器及伺服驱动器内部均包含不同功能的电子组件,部分产品还需要配置电源转换、信号隔离和通信接口电路。随着工业设备功能进一步集成,电子组装企业需要在生产过程中加强元器件追溯、焊接工艺控制、自动光学检测以及功能测试,以满足不同设备的可靠性要求。不同产品对应的检验标准和质量等级并不相同,实际制造要求应根据设备用途及适用技术规范确定。
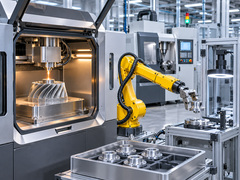
从制造产业链来看,电子组装需求增长涉及的不只是电路板加工企业。自动化贴装设备、回流焊设备、精密运动控制系统、工业相机、在线检测设备以及电气测试仪器,都属于相关电子制造生产线可能使用的设备类别。在自动化装配过程中,设备需要按照预定节拍完成元器件供料、定位、贴装及检测等任务,运动控制精度、温度管理和检测数据的稳定性会直接影响生产过程的一致性。对于工业电子产品而言,生产测试还需要根据产品功能检查电源输入、输出信号、通信接口及必要的电气性能。由此可见,电子组装产业的市场变化与工控零部件、精密传感器、工业连接器和自动化检测设备之间存在一定的供应链联系,但市场总量增长并不意味着所有配套设备都会同步增加订单。
报告还反映出全球电子制造业务组织方式的变化。全球电子行业协会预计,到2030年,电子制造服务商和原始设计制造商合计承担的电子组装价值将超过2万亿美元,占全球电子组装总价值的比例接近50%。与此同时,品牌企业自主制造业务仍将保持相当规模,说明电子制造产业的发展并非简单地由自主生产全面转向外包。对于工业控制设备制造商而言,选择外部电子组装供应商时,除了生产成本,还需要关注元器件供应周期、工艺文件管理、产品版本控制、质量追溯及长期供货能力。尤其是使用周期较长的工业设备,电子组件设计变更可能涉及整机测试和维护备件管理,因此制造企业需要根据产品生命周期建立适当的供应链协作机制。
从未来产业趋势来看,人工智能基础设施、通信设备、汽车电子与工业电子应用将共同影响全球电子制造市场。报告预计,全球电子组装总价值将由2025年的约2.12万亿美元增长至2030年的约4.04万亿美元,其中云计算与人工智能基础设施预计贡献较大比例的增量。相比这些增长较快的领域,工业电子市场仍具有自身的技术特点,包括产品应用环境复杂、质量验证要求不同以及部分设备生命周期较长等。对于工业自动化与电气控制产业链,未来值得关注的不仅是电子组装产值的增长,还包括制造设备更新、工业电子元器件供应稳定性,以及生产检测自动化水平的变化。相关企业在制定设备采购或产能计划时,仍应结合实际订单、市场需求和供应链条件进行判断,不能直接将长期市场预测作为短期采购增长的依据。