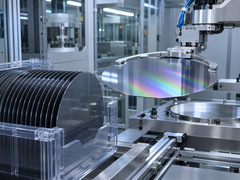


全球半导体材料市场在2026年第三季度延续增长态势。国际半导体产业协会SEMI于2026年11月4日公布的统计数据显示,第三季度全球硅晶圆出货量达到37.56亿平方英寸,较2025年同期的33.13亿平方英寸增长13.4%,较2026年第二季度的35.73亿平方英寸增长5.1%。这一数据反映出半导体制造产业对基础材料的需求继续扩大,同时也显示出部分工业应用市场正在改善。硅晶圆是制造各类半导体器件的重要基础材料,从工业控制芯片、功率半导体到通信处理器及存储器,相关制造环节均与晶圆供应密切相关。不过,晶圆出货量增长并不直接等同于芯片产量、销售收入或设备采购金额同步增长,仍需结合制造周期、产品结构及下游库存变化进行判断。
从需求结构看,人工智能相关应用仍然是推动晶圆市场增长的重要力量,但增长来源已不局限于先进逻辑芯片和存储器。SEMI硅材料制造商委员会指出,功率器件、光子技术及先进封装等领域同样对晶圆需求形成支持。值得关注的是,工业领域的需求也有所改善,其中工业机器人、人工智能服务器电源及通用工业半导体被列为相关增长因素。这表明晶圆市场的变化不仅关系到大型计算系统,也与制造业电气化和自动化设备的应用需求存在联系。不同终端市场的恢复速度并不一致,工业芯片的需求改善也不能简单理解为整个工业半导体市场已经全面进入高增长阶段。
对于工业自动化产业而言,半导体材料供应变化具有较强的产业链关联性。可编程逻辑控制器、工业传感器、伺服驱动器、变频器以及工业开关电源等产品,都需要不同类型的半导体器件完成信号处理、逻辑运算、功率转换和通信控制。工业机器人还需要电机驱动、位置反馈及控制处理等多个电子系统协调工作。当相关终端产品需求增加时,可能逐步传导至芯片制造和晶圆材料环节,但这种传导通常存在生产周期和库存调整带来的时间差。对于工业控制设备制造商而言,真正需要关注的不仅是上游材料出货量,还包括所需芯片的供货稳定性、长期可采购性、产品批次一致性及替代器件验证成本。
硅晶圆需求增长也使半导体制造设备及其关键零部件持续受到行业关注。晶圆生产与加工对洁净环境、温度稳定性、精密运动控制和工艺监测具有较高要求,设备内部通常需要配置真空测量与控制部件、精密阀门、气动执行机构、温度传感器以及运动控制系统。不同工艺设备的配置存在差异,不能将某一种元件视为所有晶圆制造设备的通用配置。在生产过程中,气体与液体流量的稳定性、机械定位精度及工艺参数的重复性,都会影响设备运行表现。随着先进制造工艺和高质量材料需求增加,相关设备供应商需要更加重视零部件可靠性、污染控制、维护便利性以及长期运行条件下的性能稳定,而不是单纯依靠提高设备运行速度扩大生产能力。
从全年趋势观察,SEMI于2026年10月21日发布的预测认为,2026年全球硅晶圆出货量有望同比增长11.8%,达到144.2亿平方英寸,并预计2027年至2029年继续增长。需要区分的是,第三季度13.4%的同比增幅属于已经公布的实际统计结果,而全年11.8%的增幅仍属于预测,两者不能混为一谈。SEMI相关统计涉及抛光硅晶圆和外延硅晶圆,不应将其理解为全部硅材料的市场规模。总体来看,人工智能基础设施建设与工业半导体需求改善正在共同影响晶圆产业的发展方向。对于工业自动化、电气控制和半导体设备配套企业,未来值得持续观察的是晶圆需求增长能否进一步转化为稳定的设备订单、工业芯片供货改善及制造产能利用率提升。