

全球制造业自动化水平正在发生变化。2026年11月12日,国际机器人联合会(International Federation of Robotics,IFR)公布最新机器人密度统计,显示全球制造业平均每万名员工拥有152台在役工业机器人,达到新的历史高位。机器人密度是衡量制造业自动化程度的一项常用指标,通过将制造业在役工业机器人数量与制造业就业人数进行比较,反映不同经济体机器人应用的相对水平。与机器人年度新增安装量不同,这一指标使用的是已经投入运行的工业机器人存量,同时受到制造业就业人数变化的影响,因此不能直接将机器人密度提高理解为当年机器人销量增长。在最新统计中,韩国以每万名制造业员工1066台工业机器人继续排名第一,新加坡以873台位居第二,德国以469台排名第三,日本则以452台位居第四。这些国家的机器人密度均明显高于全球平均水平,但各国工业结构、生产规模和行业分布不同,不能仅凭这一项指标判断制造业整体竞争力。
从地区变化来看,欧洲制造业机器人应用水平保持上升。IFR数据显示,2025年欧盟27国制造业机器人密度达到每万名员工240台,较2020年提高约35%。德国、瑞典、丹麦、斯洛文尼亚和荷兰进入全球机器人密度前十名。北美地区在2020年至2025年期间的机器人密度提高约24%,达到每万名制造业员工214台。其中,美国以323台排名全球第八,加拿大为242台,墨西哥为64台。亚洲机器人密度在同期提高约47%,达到每万名制造业员工144台。不同地区增长幅度存在差异,说明工业机器人在全球制造业中的应用并不均衡。机器人密度既与企业自动化投资有关,也受到当地制造业就业结构及行业构成影响,因此,即使两个国家的工业机器人保有量接近,其机器人密度也可能明显不同。
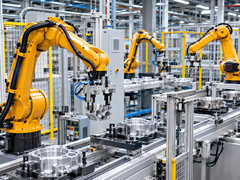
在工业制造现场,机器人主要用于完成具有一定重复性或程序化要求的生产任务,包括物料搬运、机械加工辅助、装配、焊接和部分产品检测等。不同应用需要配置相应的工业机器人结构和控制系统,例如六轴工业机器人适用于部分需要多方向运动的作业,SCARA机器人常见于部分高速装配与搬运场景,直角坐标机器人则可以通过直线运动机构完成规定范围内的定位操作。工业机器人系统通常还需要与现场传感器、执行机构、控制器及其他生产设备配合运行。对于具有较高自动化程度的制造企业,机器人本体并不是完整生产系统的全部内容,末端执行器、定位装置、安全防护以及设备之间的控制协调,同样影响实际生产能力。因此,一个地区机器人密度较高,并不意味着当地每条生产线都采用相同的自动化技术,也不能据此推断所有工业机器人类型的市场需求均已同步增长。
全球制造业机器人密度提高,对工业控制及相关配套产品具有一定技术参考意义。机器人在工业生产中运行,通常需要根据具体任务配置位置检测、运动控制、现场通信和设备安全保护功能。部分机器人使用专用控制器及伺服驱动系统完成多轴运动控制,部分生产线还需要利用PLC协调机器人与输送设备、气动执行机构或其他机械装置之间的动作。对于工业机器人系统集成企业,设备选型不仅取决于机器人负载能力,还需要考虑工作范围、运行速度、重复定位精度及现场安装条件。机器人应用数量增加可能为相关控制设备和配套元件创造应用机会,但IFR此次发布的是制造业机器人密度统计,并没有公布工业连接器、伺服驱动器、工业传感器或安全控制器的独立市场增长率。相关工控产品的实际销售情况,仍需要通过制造商出货数据及具体采购统计进一步验证。
从行业发展角度来看,IFR最新统计的意义在于提供了一项可以跨地区比较的制造业自动化指标。全球平均机器人密度达到152台,表明在役工业机器人相对于制造业就业规模的水平已经提高,但不同国家之间仍存在较大差距。对于已经广泛应用工业机器人的制造企业,未来设备投资可能更多涉及生产系统升级、机器人更新及不同设备之间的协同;对于自动化基础相对薄弱的企业,是否增加机器人应用则需要结合生产批量、设备投资、人员配置及实际经济效益进行评估。工业机器人并非适用于所有生产任务,机械结构简单、作业变化较大或自动化收益有限的生产环节,可能仍需要采用其他机械设备或人工操作方式。随着全球制造企业持续调整生产方式,工业机器人的实际应用水平、系统集成能力及长期运行可靠性,仍将是观察工业自动化行业发展的重要方向。