

2026年11月11日,供应链管理服务企业GEP发布10月份全球供应链波动指数报告。根据GEP与标普全球联合编制的调查数据,全球部分制造企业正在增加原材料及零部件安全库存,北美和欧洲市场的库存积累尤为明显。
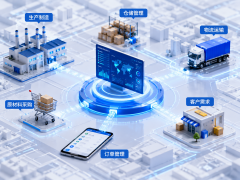
此次统计基于标普全球采购经理调查体系,覆盖40多个国家、约2.7万家企业。调查涉及制造业采购活动、材料短缺、运输成本、库存及订单积压等方面,为观察工业供应链运行情况提供了参考。
与单纯反映制造业生产规模的统计不同,供应链波动指数主要用于衡量供应网络所承受的压力。当指数高于零时,意味着相关供应链产能处于承压状态;指数越高,压力通常越明显。
10月份亚洲供应链压力指数升至1.67,高于9月份的1.49,达到四个月以来的较高水平。报告指出,中国制造业采购需求及运输成本变化,是影响区域供应状况的因素之一。
北美地区的情况有所不同。10月份北美供应链压力指数从9月份的1.13降至1.03,整体压力有所减轻,但制造企业增加安全库存的现象却更加突出。
根据GEP公布的信息,北美制造业预防性备货指标较9月份增加一倍以上,反映出部分企业正在提前采购物料,以降低未来供货不稳定可能造成的影响。
这说明供应链压力指数下降,并不意味着制造企业已经停止关注物料供应。即使当前采购和运输条件有所改善,企业仍可能根据生产计划及供货风险调整库存水平。
欧洲市场也出现了库存增长。10月份欧洲供应链压力指数由0.66升至0.78,德国制造企业采购活动及库存积累是其中的重要影响因素。
相比之下,英国供应链压力指数由0.59降至0.39,达到三个月以来的较低水平,反映出当地制造业供应链压力有所缓和。
不同地区的变化说明,全球制造企业并没有采用完全相同的采购策略。部分企业选择提前备货,另一些企业则可能根据生产需求调整库存,实际情况受到行业类型、采购周期及供应商条件等因素影响。
对于工业自动化设备制造商,零部件供应稳定性直接关系到生产安排。
PLC控制器、工业电源、继电器、工业计算机及其他电气控制设备,通常需要多种电子元件和机械结构件配合生产。即使某一种元件的采购成本较低,只要其属于产品制造所必需的零部件,供货延迟就可能影响整机装配或交付。
在工业电气设备生产中,电路板、连接器、接线端子、功率器件及金属结构件之间存在不同的采购和制造周期。生产企业需要结合产品物料清单、供应商交付能力和实际生产计划,确定适当的库存配置方式。
此次GEP调查显示,电子电气元件、金属材料以及部分其他工业生产投入品仍存在供应短缺报告。虽然10月份相关短缺情况较此前有所缓解,但整体水平已经连续八个月高于长期平均水平。
需要注意,调查没有公布工业连接器、PLC模块或某一型号工业电源的具体缺货数量,因此不能将整体调查结果直接理解为所有工控产品均已出现供货紧张。
对于工业设备生产企业,提前采购能够在一定条件下降低关键物料突然缺货的风险,但安全库存并不是越多越好。
库存增加意味着企业需要投入更多流动资金,同时还要承担仓储、管理及物料长期存放等成本。对于产品更新较快的电子设备,过多库存还可能增加零部件规格变化及呆滞物料风险。
尤其是在工业电子产品生产中,同一种功能的器件可能存在不同封装、额定参数和接口结构。即使供应商能够提供功能相近的替代品,也需要经过技术规格核对和必要验证,才能确定是否适合原有产品设计。
因此,工业零部件采购管理不能仅以库存数量为判断依据。物料型号、版本、批次、交货周期及质量状态,都是需要关注的内容。
对于连接器、接线端子及其他机电零部件,制造企业还需要核对实际安装尺寸、电气额定值和连接结构。不同制造商的产品即使外观相似,也不一定具有完全一致的装配条件。
从运输环节来看,GEP数据显示,全球运输成本已经连续第二个月上涨,10月份相关成本指数达到四个月以来的较高水平。
运输费用变化可能影响跨地区采购及物料交付成本,但其实际影响需要根据产品重量、运输方式、供货地点及采购合同判断。此次报告并未公布工业电气零部件统一的运输成本涨幅。
对工业品供应商而言,制造企业增加安全库存的行为值得关注,但这种采购增长未必全部来自最终设备需求扩大。
一部分采购可能用于补充现有库存,另一部分则可能是为了应对未来供应风险而提前进行。如果企业完成备货,后续采购节奏可能有所放缓。
GEP也提示,较高的库存水平虽然能够在短期内支持生产活动,但会占用企业资金,并可能影响后续采购需求。这属于对未来市场变化的风险判断,并非已经确认的2027年制造业采购结果。
从工业供应链管理角度看,此次调查的重要意义在于揭示了采购需求、库存水平和实际生产需求之间的区别。
制造企业增加零部件采购,不一定意味着生产设备订单同步增加;供应链指数上升,也不能直接推断工业元器件价格将全面上涨。
对于长期采购工业控制设备及零部件的企业,准确管理产品型号、供应来源和实际库存,仍是保障设备生产与维护连续性的重要工作。
随着制造企业采购策略调整,工业电气零部件供应链后续值得关注的方向,包括区域供应压力变化、关键物料交付情况、运输成本及企业库存水平。
GEP下一期全球供应链波动指数计划于2026年12月10日发布。后续数据将有助于进一步观察,制造企业近期增加安全库存的行为是否持续,以及不同地区供应链压力是否出现新的变化。